Mehrwertsteuer im Catering: 7 oder 19 % und die richtige Rechnung
Inhalt
Bei der Mehrwertsteuer im Catering gilt laut Steueränderungsgesetz 2025 seit dem 1. Januar 2026 für Speisen der ermäßigte Satz von 7 %. Catering mit Service, Geschirr und Personal ordnet die Praxis dabei als Verpflegungsdienstleistung ein. Getränke bleiben bei 19 %. Bei Pauschalpreisen für Buffet mit Getränken darfst Du den Getränkeanteil laut einer Vereinfachung im UStAE mit 30 % ansetzen. Hier erfährst Du, welcher Satz für welche Leistung gilt, was auf die Rechnung gehört und wie Du Anzahlung und Schlussrechnung abrechnest.
Was gilt seit 2026?
Mit dem Steueränderungsgesetz 2025 hat der Gesetzgeber den ermäßigten Satz für die Gastronomie dauerhaft eingeführt. Seit dem 1. Januar 2026 beträgt die Steuer 7 % für „die Restaurant- und Verpflegungsdienstleistungen, mit Ausnahme der Abgabe von Getränken“ (§ 12 Abs. 2 Nr. 15 UStG). Die Vorschrift enthält keine Befristung.
Für Caterer ist das eine Vereinfachung. Lieferst Du nur Speisen, gilt für die Lebensmittel der Anlage 2 der ermäßigte Satz (§ 12 Abs. 2 Nr. 1 UStG). Erbringst Du dazu Service, stellst also Personal, deckst Geschirr ein oder gibst vor Ort aus, ordnet die Praxis das als Verpflegungsdienstleistung im Sinne von § 12 Abs. 2 Nr. 15 UStG ein; die Vorschrift selbst definiert den Begriff nicht. Im Zweifel klärst Du die Einordnung mit Deiner Steuerberatung. Das bedeutet in der Praxis: Für die Speisen gilt in beiden Fällen 7 %. Unterscheiden musst Du vor allem zwischen Speisen und Getränken. Für einzelne Getränke wie Milch und Milchmischgetränke mit mindestens 75 % Milch oder Milcherzeugnissen kann bei reiner Lieferung der ermäßigte Satz gelten (Anlage 2 Nr. 4 und 35 UStG). Für die üblichen Getränkepakete im Catering rechnest Du mit 19 %.
Das Bundesfinanzministerium hat die Regeln im Schreiben vom 22. Dezember 2025 in den Umsatzsteuer-Anwendungserlass übernommen (GZ III C 2 - S 7220/00023/014/027). Maßgeblich ist, wann Du die Leistung ausführst: Änderungen des UStG gelten für Umsätze, die ab dem Inkrafttreten der Änderung ausgeführt werden, auch wenn die Steuer auf eine Anzahlung schon vorher entstanden ist (§ 27 Abs. 1 Satz 1 und 2 UStG).
Welcher Steuersatz für welche Leistung?
| Leistung | Steuersatz | Grundlage |
|---|---|---|
| Speisen mit Service: Buffet, Menü am Platz, Fingerfood mit Personal | 7 % | § 12 Abs. 2 Nr. 15 UStG |
| Speisen ohne Service: Lieferung oder Abholung | 7 % | § 12 Abs. 2 Nr. 1 UStG mit Anlage 2 (Lebensmittel) |
| Getränke, auch im Paket mit Speisen | in der Regel 19 % | § 12 Abs. 1 UStG, Ausnahme in § 12 Abs. 2 Nr. 15 UStG |
| Leistungen ohne Speisen, etwa nur Möbel vermieten oder nur Personal stellen | in der Regel 19 % | § 12 Abs. 1 UStG |
Bei reiner Lieferung nimmt Anlage 2 einzelne Lebensmittel vom ermäßigten Satz aus, etwa Hummer, Langusten, Austern und Kaviar (Anlage 2 Nr. 3 und 28 UStG). Die letzte Zeile betrifft Aufträge, bei denen Du gar keine Verpflegung lieferst. Gehören Geschirr, Personal und Aufbau zu Deinem Catering, zählen sie in der Praxis meist zur Verpflegungsdienstleistung. Bist Du unsicher, ob eine Leistung zur Verpflegung gehört oder eigenständig ist, klärst Du das vor dem Angebot mit Deiner Steuerberatung.
Pauschalpreis mit Getränken aufteilen
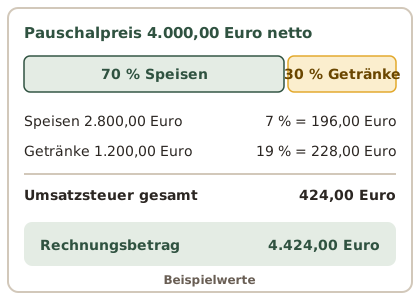
Viele Caterer bieten Pakete an: Buffet mit Softdrinks, Wein und Kaffee zu einem Preis je Gast. Auf der Rechnung musst Du das Entgelt trotzdem nach Steuersätzen aufschlüsseln (§ 14 Abs. 4 Satz 1 Nr. 7 UStG). Für solche Kombiangebote gibt es eine Vereinfachung: Es ist „nicht zu beanstanden“, wenn Du den Anteil der Getränke mit 30 % des Pauschalpreises ansetzt (Abschnitt 10.1 Abs. 12 UStAE). Die übrigen 70 % versteuerst Du mit 7 %.
Ein Beispiel: Ein Firmenkunde bucht ein Buffet mit Getränken für 80 Gäste zu 50,00 Euro netto je Gast, zusammen 4.000,00 Euro netto.
| Anteil | Netto | Steuer | |
|---|---|---|---|
| Getränke | 30 % | 1.200,00 Euro | 19 % = 228,00 Euro |
| Speisen | 70 % | 2.800,00 Euro | 7 % = 196,00 Euro |
| Summe | 4.000,00 Euro | 424,00 Euro |
Der Kunde zahlt 4.424,00 Euro. Die 30 % sind eine Vereinfachung, keine Pflicht. Liegt der Getränkeanteil Deines Pakets deutlich niedriger, kannst Du stattdessen nach Deiner Kalkulation aufteilen. Dann musst Du die Aufteilung aber belegen können. Sprich das am besten mit Deiner Steuerberatung ab.
Getrennt kalkulierte Preise für Speisen und Getränke ersparen Dir die Aufteilung ganz. Wie Du den Preis je Gast aus Deinen Kosten ableitest, zeigt der Beitrag Catering kalkulieren.
Was auf die Catering-Rechnung gehört
Eine Rechnung muss die Angaben aus § 14 Abs. 4 Satz 1 UStG enthalten, für Catering vor allem:
- Vollständiger Name und Anschrift von Dir und Deinem Kunden.
- Deine Steuernummer oder Deine Umsatzsteuer-Identifikationsnummer.
- Ausstellungsdatum.
- Fortlaufende Rechnungsnummer, die nur einmal vergeben wird.
- Menge und Art der Leistung, etwa „Buffet für 80 Gäste“ und „Getränkepaket“.
- Zeitpunkt der Leistung, also das Datum der Veranstaltung.
- Entgelt aufgeschlüsselt nach Steuersätzen, dazu vereinbarte Minderungen wie Rabatte.
- Steuersatz und Steuerbetrag, oder der Hinweis auf eine Steuerbefreiung.
Erbringst Du die Leistung für das Unternehmen eines anderen Unternehmers oder für eine juristische Person, die nicht Unternehmer ist, musst Du die Rechnung innerhalb von sechs Monaten nach der Leistung ausstellen, wenn der Umsatz nicht nach § 4 Nr. 8 bis 29 UStG steuerfrei ist (§ 14 Abs. 2 Satz 2 Nr. 1 und 2 UStG). An andere inländische Unternehmen stellst Du sie als E-Rechnung aus (§ 14 Abs. 2 Satz 2 Nr. 1 UStG); für Umsätze bis Ende 2027 gibt es Übergangsregeln (§ 27 Abs. 38 UStG). Daraus folgt auch: E-Rechnungen von anderen Unternehmen musst Du empfangen können. Was das für Dich bedeutet, steht im Beitrag zur E-Rechnungspflicht.
Ein Doppel jeder Rechnung bewahrst Du acht Jahre auf, ebenso die Rechnungen, die Du erhältst. Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die Rechnung ausgestellt wurde (§ 14b Abs. 1 Satz 1 und 3 UStG).
Anzahlung und Schlussrechnung
Bei Hochzeiten und Firmenfeiern verlangen viele Caterer eine Anzahlung. Für die Umsatzsteuer gelten dabei zwei Regeln:
- Die Steuer entsteht mit der Zahlung. Geht das Geld vor der Veranstaltung ein, entsteht die Steuer auf die Anzahlung schon mit Ablauf des Voranmeldungszeitraums, in dem Du sie erhalten hast (§ 13 Abs. 1 Nr. 1 Buchstabe a Satz 4 UStG).
- Die Schlussrechnung zieht ab. Hast Du über die Anzahlung eine Rechnung gestellt, ziehst Du in der Schlussrechnung die Anzahlung und die Steuer darauf ab (§ 14 Abs. 5 UStG).
Ein Beispiel mit dem Paket von oben: Der Kunde zahlt vorab 30 % an, also 1.200,00 Euro netto. Teilst Du die Anzahlung im selben Verhältnis wie den Gesamtpreis auf, sind das 840,00 Euro Speisen zu 7 % und 360,00 Euro Getränke zu 19 %. Die Anzahlungsrechnung weist 58,80 Euro und 68,40 Euro Steuer aus, zusammen 1.327,20 Euro brutto. Nach der Feier stellst Du die Schlussrechnung über die gesamte Leistung und ziehst die Anzahlung ab:
| Speisen 7 % | Getränke 19 % | Summe | |
|---|---|---|---|
| Gesamtleistung netto | 2.800,00 Euro | 1.200,00 Euro | 4.000,00 Euro |
| abzüglich Anzahlung netto | 840,00 Euro | 360,00 Euro | 1.200,00 Euro |
| Restbetrag netto | 1.960,00 Euro | 840,00 Euro | 2.800,00 Euro |
| Steuer auf den Restbetrag | 137,20 Euro | 159,60 Euro | 296,80 Euro |
| Restzahlung brutto | 3.096,80 Euro |
Anzahlung und Restzahlung ergeben zusammen wieder 4.424,00 Euro. Die Bedingungen für Anzahlung und Storno vereinbarst Du schon im Cateringvertrag.
Vorlage: Schlussrechnung mit Anzahlung
Kopiere die Gliederung und fülle die Felder in eckigen Klammern aus.
[Dein Name / Firma, Anschrift]
Steuernummer oder USt-IdNr.: [Nummer]

Rechnung Nr. [fortlaufende Nummer] vom [Ausstellungsdatum]
An: [Kunde, Anschrift]
Leistungsdatum: [Datum der Veranstaltung]
Auftrag: [Auftragsnummer], [Anlass], [Gästezahl] Gäste

1. [Speisen, z. B. Buffet]
   [Menge], netto [Betrag], Steuersatz 7 %
2. [Service, Geschirr, Aufbau als Teil der Verpflegung]
   [Menge], netto [Betrag], Steuersatz 7 %
3. [Getränke]
   [Menge], netto [Betrag], Steuersatz 19 %

Summe netto zu 7 %: [Betrag], Umsatzsteuer 7 %: [Betrag]
Summe netto zu 19 %: [Betrag], Umsatzsteuer 19 %: [Betrag]

Abzüglich Anzahlung laut Rechnung Nr. [Nummer] vom [Datum]
   netto zu 7 %: [Betrag], Umsatzsteuer: [Betrag]
   netto zu 19 %: [Betrag], Umsatzsteuer: [Betrag]

Restbetrag netto: [Betrag]
Umsatzsteuer auf den Restbetrag: [Betrag]
Zu zahlen: [Betrag] bis [Datum] auf [Bankverbindung]
Häufige Fragen
Wie viel Mehrwertsteuer kommt auf Catering?
Auf die Speisen 7 %, auf die Getränke 19 %. Das gilt laut Steueränderungsgesetz 2025 seit dem 1. Januar 2026 für Restaurant- und Verpflegungsdienstleistungen (§ 12 Abs. 2 Nr. 15 UStG). Catering mit Service zählt in der Praxis dazu.
Wann gelten 7 % und wann 19 % in der Gastronomie?
7 % gelten für Speisen, ob vor Ort serviert (§ 12 Abs. 2 Nr. 15 UStG), geliefert oder abgeholt (§ 12 Abs. 2 Nr. 1 UStG mit Anlage 2, die einzelne Lebensmittel wie Hummer oder Kaviar ausnimmt). 19 % gelten in der Regel für Getränke und für Leistungen, die nichts mit Verpflegung zu tun haben, etwa die reine Vermietung von Möbeln (§ 12 Abs. 1 UStG).
Was muss auf einer Catering-Rechnung stehen?
Die Angaben aus § 14 Abs. 4 Satz 1 UStG: Name und Anschrift beider Seiten, Steuernummer oder USt-IdNr., Datum, fortlaufende Rechnungsnummer, Menge und Art der Leistung, Leistungsdatum, Entgelt nach Steuersätzen getrennt sowie Steuersatz und Steuerbetrag.
Wie teile ich ein Buffet mit Getränken auf?
Du darfst 30 % des Pauschalpreises als Getränkeanteil mit 19 % versteuern und die übrigen 70 % mit 7 % (Abschnitt 10.1 Abs. 12 UStAE). Alternativ teilst Du nach Deiner Kalkulation auf und belegst die Anteile.
Muss ich auf eine Anzahlung schon Umsatzsteuer zahlen?
In der Regel ja. Versteuerst Du nach vereinbarten Entgelten, entsteht die Steuer mit Ablauf des Voranmeldungszeitraums, in dem die Anzahlung eingeht, auch wenn die Veranstaltung erst später stattfindet (§ 13 Abs. 1 Nr. 1 Buchstabe a Satz 4 UStG). Versteuerst Du nach vereinnahmten Entgelten, entsteht sie ebenfalls mit Ablauf des Voranmeldungszeitraums der Zahlung (§ 13 Abs. 1 Nr. 1 Buchstabe b UStG). Als Kleinunternehmer ist Dein Umsatz steuerfrei (§ 19 Abs. 1 Satz 1 UStG).
Fazit
Seit 2026 ist die Umsatzsteuer im Catering einfacher: 7 % auf Speisen, egal ob mit oder ohne Service, und 19 % auf Getränke. Bei Paketpreisen hilft die Vereinfachung laut UStAE, den Getränkeanteil mit 30 % anzusetzen. Auf der Rechnung trennst Du Entgelt und Steuer nach Sätzen, und in der Schlussrechnung ziehst Du Anzahlungen samt Steuer ab.
In Cateree legst Du die Anzahlung am Auftrag fest, als Prozentsatz oder Betrag mit Fälligkeit, und siehst den Zahlungsstand bis zur Restzahlung. Wie das aussieht, zeigt die Seite zum Zahlungsmanagement.
Catering-Software von der Anfrage bis zur Rechnung
Cateree führt Anfrage, Angebot, Auftrag und Rechnung in einem Vorgang. Merk Dich kostenlos auf der Warteliste vor – Du erfährst als Erstes, wie es weitergeht.