E-Rechnungspflicht: Empfang, Ausstellung und Fristen für Caterer
Inhalt
Im Geschäftsverkehr zwischen inländischen Unternehmen (B2B) stellst Du Rechnungen als elektronische Rechnung aus, wenn Du und Dein Kunde im Inland ansässig seid (§ 14 Abs. 2 Satz 2 Nr. 1 UStG). Die Übergangsregeln dazu beginnen mit Umsätzen ab dem 1. Januar 2025 (§ 27 Abs. 38 UStG). Daraus folgt: Seit 2025 musst Du E-Rechnungen empfangen können, beim Ausstellen helfen Dir Übergangsfristen bis Ende 2026 bzw. Ende 2027.
Die Regeln stehen in § 14 UStG, die Übergangsfristen in § 27 Abs. 38 UStG. Die E-Rechnung soll den Aufwand senken und Rechnungsdaten ohne Abtippen verarbeitbar machen. Hier erfährst Du, was Du wissen musst und wie Du die E-Rechnung in Deine Abläufe einbaust.
Was ist eine E-Rechnung?
Eine elektronische Rechnung ist eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht (§ 14 Abs. 1 Satz 3 UStG). Jede andere Rechnung, auf Papier oder in einem anderen elektronischen Format wie einem einfachen PDF oder einem Scan, ist eine sonstige Rechnung (§ 14 Abs. 1 Satz 4 UStG).
Das strukturierte Format muss der europäischen Norm für die elektronische Rechnungsstellung entsprechen (§ 14 Abs. 1 Satz 6 Nr. 1 UStG). In der Praxis wird dafür die Normenreihe EN 16931 genannt; § 14 UStG selbst nennt sie nicht. Damit lassen sich die Rechnungsdaten direkt in Deine Buchhaltung übernehmen.
Für jede Rechnung, ob elektronisch oder auf Papier, musst Du die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleisten (§ 14 Abs. 3 Satz 1 UStG). Wie Du das tust, legst Du selbst fest, etwa mit einem innerbetrieblichen Kontrollverfahren, das einen verlässlichen Prüfpfad zwischen Rechnung und Leistung schafft (§ 14 Abs. 3 Satz 4 und 5 UStG).
In der Praxis gängige Formate sind die deutsche XRechnung und das hybride ZUGFeRD-Format. § 14 UStG nennt keine Formatnamen; ob Deine Software ein Format nach der europäischen Norm erzeugt, fragst Du beim Anbieter nach.
Gründe für die Umstellung auf die E-Rechnung
Die E-Rechnung hat mehrere Vorteile. Weil die Daten maschinell übernommen werden, fallen Fehler weg, die beim Abtippen von Rechnungen entstehen.
Die maschinelle Verarbeitung ersetzt das Abtippen und reduziert Papier. Weil die E-Rechnung auf strukturierte Daten setzt, läuft der Rechnungsaustausch schneller, und Du kannst jede Rechnung leichter nachverfolgen.
Verpflichtungen und Anforderungen für Unternehmen
Die Übermittlung einer E-Rechnung bedarf der Zustimmung des Empfängers, soweit keine Verpflichtung nach § 14 Abs. 2 Satz 2 Nr. 1 UStG besteht (§ 14 Abs. 1 Satz 5 UStG). Bei Leistungen zwischen inländischen Unternehmen besteht diese Verpflichtung. Daraus folgt nach unserer Lesart: Seit 2025, also auch während der Übergangsregeln nach § 27 Abs. 38 UStG, brauchen andere inländische Unternehmen Deine Zustimmung nicht, und Du musst E-Rechnungen empfangen können. Für Deine eigenen Rechnungen an andere inländische Unternehmer gilt die Pflicht zum Ausstellen ebenfalls, die Übergangsregeln in § 27 Abs. 38 UStG laufen aber für Umsätze bis Ende 2026 bzw. Ende 2027 (siehe Übergangsregelungen).
Die Pflicht gilt nicht für jede Rechnung. § 14 Abs. 2 Satz 2 UStG verpflichtet nicht zur Rechnung, wenn der Umsatz nach § 4 Nr. 8 bis 29 UStG steuerfrei ist. Die E-Rechnungspflicht betrifft nur Leistungen an andere Unternehmer für deren Unternehmen, wenn beide im Inland ansässig sind (§ 14 Abs. 2 Satz 2 Nr. 1 UStG). Daraus folgt: An Privatkunden, etwa bei einer Hochzeit, musst Du keine E-Rechnung schicken. Eine Rechnung als PDF braucht auch dort die Zustimmung des Empfängers (§ 14 Abs. 1 Satz 5 UStG).
Weitere Vereinfachungen, etwa dass Rechnungen bestimmte Angaben nicht enthalten müssen, kann das Bundesministerium der Finanzen per Rechtsverordnung bestimmen (§ 14 Abs. 6 UStG). Welche davon für Deine Rechnungen gelten, klärst Du mit Deiner Steuerberatung.
Dafür brauchst Du die technischen Voraussetzungen, E-Rechnungen in einem strukturierten Format zu empfangen und aufzubewahren. § 14 UStG schreibt keinen Übertragungsweg vor. Das bedeutet in der Praxis meist: Ein E-Mail-Postfach reicht für den Empfang, wenn Du die Datei unverändert speicherst und weiterverarbeiten kannst.
Die Formate der E-Rechnung
Für das strukturierte Format gibt es zwei Wege (§ 14 Abs. 1 Satz 6 UStG):
- Europäische Norm: Das Format entspricht der europäischen Norm für die elektronische Rechnungsstellung und der Liste der zugehörigen Syntaxen (Nr. 1). In der Praxis wird dafür die EN 16931 genannt.
- Vereinbartes Format: Du vereinbarst mit Deinem Kunden ein anderes Format. Voraussetzung ist, dass sich die nach dem UStG erforderlichen Angaben richtig und vollständig in ein Format übertragen lassen, das der Norm entspricht oder mit ihr interoperabel ist (Nr. 2).
In der Praxis gängige Formate für den ersten Weg sind XRechnung und ZUGFeRD. XRechnung ist eine reine XML-Datei für die maschinelle Auswertung. Hybride Formate wie ZUGFeRD verbinden maschinenlesbare Daten mit einer PDF-Datei, die Du mit bloßem Auge prüfen kannst.
Integration der E-Rechnung in die Unternehmensprozesse
Die E-Rechnung verlangt angepasste Abläufe und Software. Mach zuerst eine Bestandsaufnahme Deiner Rechnungsprozesse und finde heraus, was sich ändern muss. Dazu gehört meist eine Rechnungs- oder Buchhaltungssoftware, die E-Rechnungen im vorgeschriebenen Format erstellen und verarbeiten kann.
Schritte zur Integration:
- Analyse der bestehenden Infrastruktur: Identifiziere, welche Systeme und Prozesse aktuell für die Rechnungsverarbeitung verwendet werden und prüfe, ob diese für die E-Rechnung vorbereitet sind.
- IT-Systeme und Software anpassen: Deine Rechnungs- und Buchhaltungssoftware muss die Formate unterstützen. Gegebenenfalls brauchst Du ein Update oder ein Zusatzmodul.
- Schulungen für Mitarbeitende: Wer bei Dir Rechnungen schreibt oder bucht, sollte den Umgang mit E-Rechnungen üben, damit keine Fehler passieren.
- Kooperation mit externen Partnern: Da die E-Rechnung auch vom Empfänger verarbeitet werden muss, ist eine Abstimmung mit Geschäftspartnern sinnvoll. Prüfe, ob Deine Partner technisch in der Lage sind, E-Rechnungen zu empfangen und weiterzuverarbeiten.
- Sicherstellung der Datensicherheit: Echtheit der Herkunft, Unversehrtheit des Inhalts und Lesbarkeit jeder Rechnung müssen über die ganze Aufbewahrungsfrist gewährleistet sein (§ 14b Abs. 1 Satz 2 UStG). Prüfe deshalb, wie Du Rechnungen speicherst und sicherst.
Archivierung der E-Rechnung
Ein Doppel der Rechnungen, die Du ausstellst, und alle Rechnungen, die Du erhältst, bewahrst Du acht Jahre auf (§ 14b Abs. 1 Satz 1 UStG). Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die Rechnung ausgestellt wurde (§ 14b Abs. 1 Satz 3 UStG). Für den gesamten Zeitraum müssen Echtheit der Herkunft, Unversehrtheit des Inhalts und Lesbarkeit gewährleistet sein (§ 14b Abs. 1 Satz 2 UStG).
Aufbewahren musst Du die Rechnungen im Inland. Bewahrst Du sie elektronisch mit vollständigem Online-Zugriff auf, darfst Du sie auch im übrigen Gemeinschaftsgebiet aufbewahren (§ 14b Abs. 2 Satz 1 und 2 UStG). Dann teilst Du dem Finanzamt den Aufbewahrungsort mit (§ 14b Abs. 2 Satz 3 UStG).
Das bedeutet in der Praxis meist: Du bewahrst die E-Rechnung in ihrem ursprünglichen, strukturierten Format auf, denn so bleibt der Inhalt nachweisbar unverändert. Bei hybriden Formaten wie ZUGFeRD hebst Du die ganze Datei auf, also Datenteil und Bildteil.
Übergangsregelungen
Abweichend von § 14 Abs. 1 und 2 UStG gelten Übergangsregeln (§ 27 Abs. 38 Satz 1 UStG):
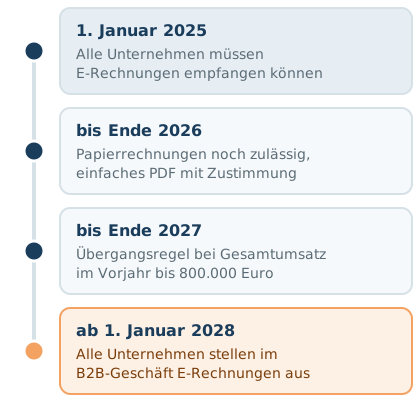
- Umsätze 2025 und 2026: Bis zum 31. Dezember 2026 darfst Du die Rechnung auf Papier übermitteln oder, mit Zustimmung des Empfängers, in einem anderen elektronischen Format wie einem einfachen PDF (§ 27 Abs. 38 Satz 1 Nr. 1 UStG).
- Umsätze 2027: Bis zum 31. Dezember 2027 gilt das weiter, wenn Dein Gesamtumsatz im vorangegangenen Kalenderjahr nicht mehr als 800.000 Euro betragen hat (§ 27 Abs. 38 Satz 1 Nr. 2 UStG). Gesamtumsatz ist die nach vereinnahmten Entgelten berechnete Summe Deiner steuerbaren Umsätze, abzüglich bestimmter steuerfreier Umsätze und ohne Umsätze mit Anlagevermögen (§ 19 Abs. 2 UStG).
- EDI: Unabhängig vom Umsatz darfst Du Rechnungen über Umsätze 2027 bis zum 31. Dezember 2027 mit Zustimmung des Empfängers in einem anderen elektronischen Format ausstellen, wenn Du sie per elektronischem Datenaustausch (EDI) übermittelst (§ 27 Abs. 38 Satz 1 Nr. 3 UStG).
Für Umsätze ab dem 1. Januar 2028 sieht § 27 Abs. 38 UStG keine Übergangsregel mehr vor. Daraus folgt: Spätestens dann stellst Du im inländischen B2B-Geschäft E-Rechnungen aus.
Vorteile für die Unternehmen
Neben der Pflicht bringt die E-Rechnung Vorteile: Du tippst Rechnungen nicht mehr ab, Fehler beim Übertragen fallen weg, und Papier, Porto und Ablage entfallen. Weil die Daten strukturiert vorliegen, gleichst Du offene Posten schneller ab und planst Zahlungseingänge besser.
Wenn Du Deine Buchhaltung weiter digitalisieren willst, ist die E-Rechnung der naheliegende erste Schritt.
Fazit
Die E-Rechnung kommt in Stufen: Empfangen musst Du sie seit 2025 können, für das Ausstellen laufen die Übergangsregeln für Umsätze bis Ende 2026 bzw. Ende 2027 (§ 27 Abs. 38 UStG). Prüfe deshalb jetzt Deine Software und Deine Abläufe, stimme Formate mit Deinen Geschäftskunden ab und bewahre jede Rechnung acht Jahre so auf, dass sie echt, unverändert und lesbar bleibt (§ 14b Abs. 1 UStG).
Fundstellen
Catering-Software von der Anfrage bis zur Rechnung
Cateree führt Anfrage, Angebot und Auftrag in einem Vorgang, die Rechnung erstellst Du als PDF aus Deiner Vorlage. Merk Dich kostenlos auf der Warteliste vor – Du erfährst als Erstes, wie es weitergeht.